DR. MULYONO Checklist 10 Titik Data
Gratis · Checklist Audit Mandiri

10 Titik Data Anda yang Sudah Dipegang Kantor Pajak

Sejak 27 Februari 2026, PMK Nomor 8 Tahun 2026 memperluas daftar pihak yang wajib menyetorkan data Anda ke kantor pajak menjadi 52 kelompok ILAP dengan 105 entitas. Artinya, sebelum ada surat apa pun dari KPP, kantor pajak sudah memegang potret keuangan perusahaan Anda dari sisi yang tidak Anda kirim sendiri.

  • 10 titik pencocokan — satu per satu, dari SLIK sampai kesiapan menjawab Pasal 5B
  • Bisa dicentang langsung — progres tersimpan otomatis di perangkat Anda
  • Siap dicetak — serahkan lembar kerjanya ke staf finance minggu ini juga
  • Sumber tercantum — PMK 8/2026 & Lampiran A, UU 9/2017 jo. PMK 108/2025, Pasal 35A UU KUP
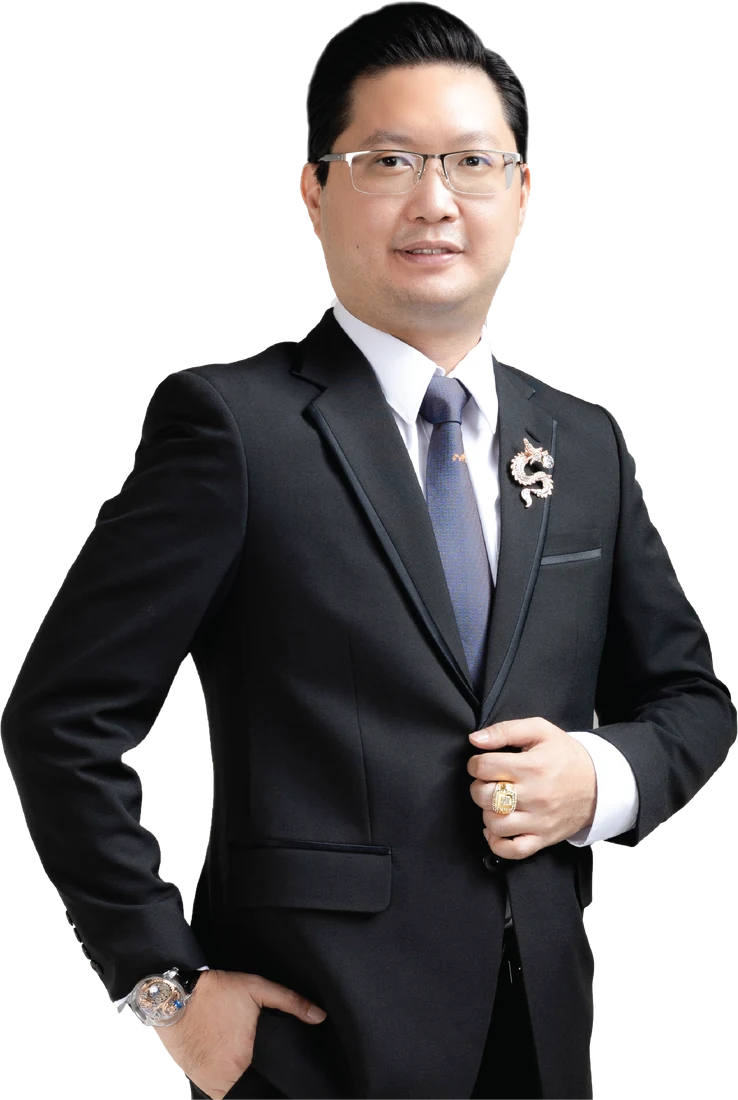
Foto DR. Mulyono
Disusun oleh DR. Mulyono SH, SE, Ak, MH, MM, MKn, CPA, CA, CMA, CFP, BKP Setiap titik mencantumkan dasar hukumnya, dan status keberlakuannya dapat dicek ke JDIH Kementerian Keuangan.
Akses Gratis

Buka Checklist 10 Titik Data

Isi 3 data di bawah — checklist langsung terbuka di halaman berikutnya.

Dipakai untuk menyapa Anda di halaman checklist.
Harus lengkap dengan domain. Contoh: nama@gmail.com, nama@yahoo.com.
Nomor HP Indonesia, 10–13 digit. Contoh: 081234567890.

Dengan mengirim data ini Anda setuju dihubungi terkait materi edukasi perpajakan dari DR. Mulyono. Data Anda tidak diperjualbelikan dan Anda bisa berhenti kapan saja.

Tanpa biaya · Tanpa unduhan wajib · Bisa dibaca & dicetak kapan saja

0 Kelompok ILAP yang wajib menyetorkan data perpajakan ke DJP Sumber: Lampiran A PMK 8 Tahun 2026 (JDIH Kemenkeu)
0 Entitas pelapor di dalam 52 kelompok tersebut — instansi, lembaga, asosiasi, dan pihak lain Sumber: Lampiran A PMK 8 Tahun 2026 (JDIH Kemenkeu)
0 bulan Jangka waktu menanggapi surat permintaan data tambahan dari kantor pajak Sumber: Pasal 5B PMK 8 Tahun 2026
Dasar Perubahan

Tiga perubahan PMK 8/2026 yang menyentuh Wajib Pajak secara langsung

PMK Nomor 8 Tahun 2026 ditandatangani 11 Februari 2026 dan berlaku sejak 27 Februari 2026 (BN 2026 No. 138), mengubah PMK 228/PMK.03/2017. Dasar hukumnya tidak bergeser — tetap Pasal 35A UU KUP. Yang bergeser adalah cakupannya.

1

Lampiran diganti seluruhnya

Daftar pelapor kini memuat 52 kelompok ILAP dengan 105 entitas. Instansi pemerintah, lembaga, asosiasi, dan pihak lain yang wajib menyetor data perpajakan bertambah, dan susunan kelompoknya ikut berubah.

Lampiran A PMK 8/2026
2

OJK masuk daftarPertama kali

OJK wajib menyerahkan laporan keuangan debitur yang sebelumnya diserahkan nasabah ke bank, berikut data SLIK. Penyampaiannya tahunan, paling lambat akhir April tahun berikutnya.

PMK 8/2026 & Lampiran A
3

Permintaan data tambahan

Bila data yang masuk dinilai belum cukup, kantor pajak berwenang meminta data tambahan lewat surat resmi. Jangka waktu tanggapannya satu bulan.

Pasal 5B PMK 8/2026
Isi Checklist

Sepuluh titik yang perlu Anda cocokkan

Tiga titik pertama kami buka di sini. Tujuh sisanya — beserta cara mencocokkannya — ada di halaman checklist yang bisa Anda centang dan cetak.

1

Data SLIK dan fasilitas kredit lewat OJK

Cocokkan saldo utang bank di neraca komersial dengan posisi pinjaman di SLIK per 31 Desember.

2

Laporan keuangan yang diserahkan ke bank

Versi yang dipakai saat pengajuan atau perpanjangan kredit. Bandingkan peredaran usaha dan labanya dengan SPT Tahunan Badan.

3

Harta di SPT Orang Pribadi pengurus dan pemegang saham

Cocokkan dengan agunan kredit dan objek PBB yang tercatat atas nama yang sama.

Tujuh titik yang terkunci di atas justru yang paling sering luput — termasuk satu titik yang tidak berhubungan dengan angka sama sekali, melainkan dengan kesiapan tim Anda.

Buka 10 Titik Selengkapnya →
Kenapa Sekarang

Kantor pajak tidak lagi menunggu SPT Anda. Datanya datang lebih dulu.

Tiga hal yang berubah sejak setoran data berjalan pada 27 Februari 2026.

🏦

Versi bank ikut terbaca

Laporan keuangan yang Anda serahkan saat mengajukan kredit kini punya jalur resmi menuju kantor pajak lewat OJK. Peredaran usaha versi bank dan versi SPT jadi bisa disandingkan.

🧩

Satu transaksi, banyak sumber

Dokumen kepabeanan, catatan marketplace, akta peralihan properti, dan data kendaraan menggambarkan aktivitas yang sama dari beberapa arah sekaligus.

✉️

Ada jalur permintaan tertulis

Bila data rutin dinilai belum memadai, kantor pajak dapat meminta data tambahan lewat surat. Jangka waktu tanggapannya satu bulan — dan satu bulan itu berjalan cepat.

“Selisih yang muncul bukan otomatis temuan. Yang jadi masalah adalah selisih yang tidak punya penjelasan tertulis saat ditanya.”

Penyusun Checklist

Ditulis dari teks resmi peraturan, dibaca dengan kacamata praktisi

Foto profil DR. Mulyono
DR. Mulyono
SH, SE, Ak, MH, MM, MKn, CPA, CA, CMA, CFP, BKP

Doktor hukum (Universitas Jayabaya), magister keuangan (Universitas Indonesia), hukum (Universitas Padjadjaran), dan kenotariatan (Universitas Pelita Harapan). Kuasa hukum Pengadilan Pajak, advokat PERADI, dan guest lecturer Universitas Indonesia. Lebih dari 15 tahun mendampingi pemilik usaha menghadapi SP2DK, pemeriksaan, keberatan, dan banding.

  • Pendiri program edukasi Taxpreneur Mastery untuk pemilik usaha dan tim keuangan
  • Materi disusun mengacu peraturan yang berlaku, dengan sumber resmi tercantum di setiap bagian
  • Fokus pada kesiapan dokumen penjelas, bukan pada janji hasil tertentu
Kuasa Hukum Pengadilan Pajak Advokat PERADI Guest Lecturer UI CPA · CA · CMA · CFP · BKP
Setelah Checklist Dicentang

Dua jalur pendalaman

Checklist ini menunjukkan titik mana yang berselisih. Menyusun penjelasan tertulis untuk setiap selisih adalah pekerjaan berikutnya — dan itu yang dibedah di dua format berikut.

Daftar Konsultasi

Ceritakan singkat situasi Anda — tanpa perlu mengirim dokumen apa pun. Tim kami membantu memetakan tingkat urgensi kasus Anda dan langkah yang paling masuk akal.

  • Konsultasi langsung dengan DR. Mulyono dan tim
  • Cocok bila salah satu dari 10 titik di atas sudah terasa berselisih
  • Pesan sudah tertulis otomatis — Anda tinggal menekan kirim
Daftar Konsultasi
Belajar Mendalam

Webinar Taxpreneur Mastery

Kuasai sendiri strategi menghadapi SP2DK dan pemeriksaan pajak bersama DR. Mulyono — pembahasan aturan yang berlaku, studi kasus, dan template kertas kerja siap pakai.

  • Membaca profil data Anda sendiri di mata kantor pajak
  • Menyusun kertas kerja ekualisasi: pembukuan ↔ SPT ↔ data pihak ketiga
  • Menyiapkan protokol respons sebelum surat klarifikasi datang
Lihat Jadwal & Daftar Webinar →
Pertanyaan Umum

Sebelum Anda mengisi form

Checklist ini benar-benar gratis?

Ya. Tidak ada biaya dan tidak ada pembayaran apa pun. Anda cukup mengisi nama, email, dan nomor WhatsApp — checklist langsung terbuka di halaman berikutnya.

Apakah saya perlu mengunduh file?

Tidak wajib. Checklist terbuka langsung di browser, bisa dicentang dari HP maupun komputer, dan progres centangnya tersimpan otomatis di perangkat Anda. Tersedia juga versi PDF untuk dicetak bila Anda ingin menyerahkannya ke staf finance.

Saya bukan orang pajak. Apakah masih bisa memakainya?

Bisa. Setiap titik ditulis sebagai satu pekerjaan konkret — apa yang dicocokkan, dengan dokumen apa, dan untuk periode kapan. Bagian yang memerlukan istilah teknis diberi penjelasan singkat di halaman checklist.

Apakah isinya sudah sesuai peraturan terbaru?

Seluruh rujukan disusun berdasarkan teks peraturan yang berlaku pada 21 Juli 2026: PMK Nomor 8 Tahun 2026 beserta Lampiran A, PMK 228/PMK.03/2017, UU 9/2017 jo. PMK 108/2025, dan Pasal 35A UU KUP. Peraturan perpajakan berubah cepat — sebelum mengambil keputusan, periksa status terakhirnya di jdih.kemenkeu.go.id.

Kalau ada selisih, apakah artinya saya pasti diperiksa?

Tidak. Selisih yang muncul bukan otomatis temuan. Yang perlu disiapkan adalah penjelasan tertulis atas selisih tersebut, selagi orang yang mengetahui kejadiannya masih ada di perusahaan. Checklist ini bertujuan mempersiapkan dokumen penjelas sebelum pertanyaan datang.

Apakah checklist ini menggantikan konsultasi?

Tidak. Materi ini bersifat edukasi dan bukan rekomendasi atas keadaan perusahaan tertentu. Isinya umum dan tidak memperhitungkan keadaan khusus perusahaan Anda, sehingga tidak dapat dijadikan dasar tunggal pengambilan keputusan perpajakan. Sebelum mengambil keputusan yang mengikat, bicarakan lebih dulu dengan profesional yang memeriksa langsung dokumen Anda.

Data saya dipakai untuk apa?

Data pendaftar hanya dipakai untuk mengirimkan materi dan undangan acara edukasi. Data tidak diperjualbelikan kepada pihak lain, dan Anda bisa meminta berhenti menerima informasi kapan saja.

Satu Langkah Lagi

Datanya sudah mengalir sejak Februari 2026. Pencocokannya belum tentu sudah Anda lakukan.

Ambil checklist 10 titik ini sekarang, centang bersama tim finance Anda, dan catat penjelasannya selagi orang yang tahu kejadiannya masih ada di perusahaan.

Buka Checklist Gratis Sekarang →
Checklist 10 Titik Data Gratis · langsung terbuka
Ambil Sekarang