Contoh kalimat jawaban
Kalimat lengkap siap pakai saat pemeriksaan, disusun agar menjawab tepat yang ditanya dan tidak melebar ke pos lain.
Panduan praktis untuk pemilik usaha dan tim keuangan: 20 pertanyaan yang paling sering muncul saat pemeriksaan, lengkap dengan contoh kalimat jawaban siap pakai, daftar lakukan & hindari, dan dasar hukum sampai tingkat pasal — mengacu PMK 15 Tahun 2025, aturan pemeriksaan yang berlaku sekarang.
Isi 3 data di bawah — panduan langsung terbuka di halaman berikutnya.
Bukan ringkasan peraturan. Ini yang benar-benar ditanyakan, dan bagaimana menjawabnya tanpa membuka koreksi baru.
Kalimat lengkap siap pakai saat pemeriksaan, disusun agar menjawab tepat yang ditanya dan tidak melebar ke pos lain.
Delapan butir per pertanyaan — empat yang menolong Anda, empat yang paling sering membuat pembahasan jadi panjang.
Sampai tingkat pasal dan ayat, disertai sumber resmi — supaya posisi Anda berdiri di atas ketentuan, bukan pendapat.
Aturan pemeriksaan yang berlaku sekarang, termasuk batas lima hari kerja menanggapi SPHP yang banyak belum diketahui.
Kalau salah satu pertanyaan di bawah ini membuat Anda berhenti sejenak, panduan ini memang ditulis untuk Anda.
“Kenapa peredaran usaha di SPT Tahunan beda dengan total penyerahan di SPT Masa PPN?”
Ekualisasi omzet hampir selalu jadi uji pertama. Selisih yang tidak bisa dijelaskan per bulan berubah menjadi dua koreksi sekaligus.
Pasal 4 & 13 UU PPN · Pasal 29 UU KUP“Direksi mendapat rumah, mobil, dan keanggotaan klub. Sudah masuk objek PPh Pasal 21?”
Natura kini menjadi objek PPh bagi penerimanya, dengan batasan nilai yang dirinci dalam PMK 66/2023. Pos ini paling sering terlewat.
PMK 66 Tahun 2023“Kami akan sampaikan SPHP. Bapak setuju atau tidak dengan hasil pemeriksaan ini?”
Pertanyaan paling menentukan, dan paling sering dijawab terburu-buru. Waktunya hanya lima hari kerja, tanpa perpanjangan.
Pasal 18 ayat (2) PMK 15 Tahun 2025Tujuh belas pertanyaan lainnya membahas rugi berturut-turut, hubungan istimewa, pinjaman pemegang saham, daftar nominatif, ekualisasi PPh 21, PPh 23, Pajak Masukan, persediaan, penyusutan, harga transfer, mutasi rekening pribadi, dan tanggapan SPHP.
Buka Semua 20 Pertanyaan →Tiga situasi yang paling sering terjadi saat pemeriksaan.
Jawaban Anda atas pertanyaan pembuka menentukan pos mana yang digali dan dokumen apa yang nanti diminta. Salah arah di awal, sisanya ikut melebar.
Daftar nominatif yang baru dibuat saat pemeriksaan tetap dianggap tidak dilampirkan. Biaya yang sah pun bisa dikoreksi hanya karena urusan formal.
Tanggapan tertulis atas SPHP hanya diberi waktu lima hari kerja, tanpa perpanjangan. Diam berarti dianggap tidak menanggapi.
“Dokumen yang siap sebelum diminta menyelesaikan sebagian besar pertanyaan sebelum sempat menjadi temuan.”
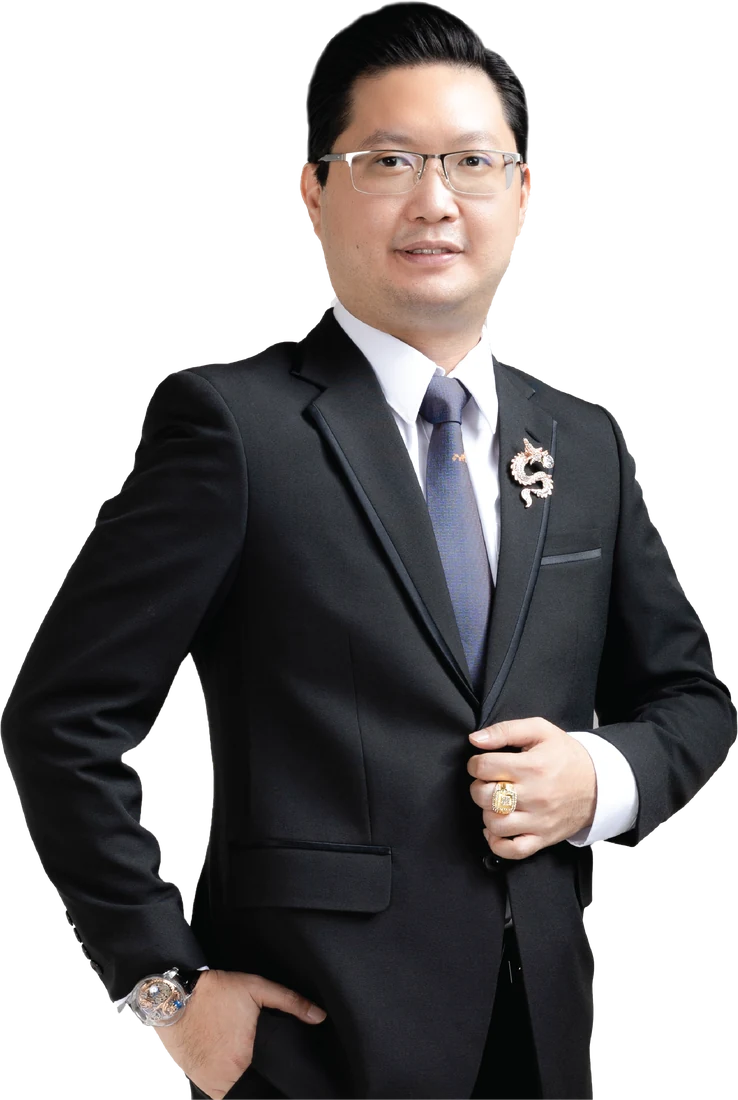
Doktor hukum (Universitas Jayabaya), magister keuangan (UI), hukum (Unpad), dan kenotariatan (UPH). Kuasa hukum Pengadilan Pajak, advokat PERADI, dan guest lecturer Universitas Indonesia. Lebih dari 15 tahun mendampingi pemilik usaha menghadapi SP2DK, pemeriksaan, keberatan, dan banding.
Panduan ini membantu Anda menyiapkan jawaban. Kalau situasinya sudah berjalan atau Anda ingin menguasainya sendiri, ada dua jalur berikut.
Ceritakan singkat situasi Anda — tanpa perlu mengirim dokumen apa pun. Tim kami membantu memetakan tingkat urgensi kasus Anda dan langkah paling masuk akal.
Chat Admin SekarangKuasai sendiri strategi menghadapi SP2DK dan pemeriksaan pajak bersama DR. Mulyono — dengan studi kasus dan template kertas kerja siap pakai.
Lihat Jadwal & Daftar Webinar →Ya. Tidak ada biaya dan tidak ada pembayaran apa pun. Anda cukup mengisi nama, nomor WhatsApp, dan email — panduan langsung terbuka di halaman berikutnya.
Tidak. Panduan dibuka langsung di browser, satu pertanyaan satu halaman, dengan tombol halaman berikutnya dan sebelumnya. Bisa dibaca dari HP maupun komputer, dan posisi baca terakhir Anda tersimpan otomatis.
Panduan ini justru ditulis untuk pemilik usaha dan tim keuangan, bukan hanya untuk praktisi pajak. Bahasanya sehari-hari, dan setiap contoh jawaban ditulis dalam kalimat yang bisa langsung diucapkan.
Sebagian besar isi panduan justru soal kesiapan dokumen sebelum pemeriksaan datang — ekualisasi, daftar nominatif, dan pemisahan rekening. Menyiapkannya jauh lebih mudah dilakukan sebelum surat pemberitahuan pemeriksaan diterima.
Tidak. Panduan ini bersifat edukasi dan tidak menggantikan pendapat profesional atas kasus tertentu. Hasil penerapannya bergantung pada fakta, dokumen, dan posisi hukum masing-masing wajib pajak. Untuk kasus yang sedang berjalan, silakan hubungi tim kami melalui WhatsApp.
Nama, nomor WhatsApp, dan email dipakai untuk mengirimkan materi edukasi perpajakan serta informasi kelas dan webinar. Data tidak diperjualbelikan kepada pihak lain, dan Anda bisa meminta berhenti menerima informasi kapan saja.
Ambil panduan 22 halaman ini sekarang, lalu siapkan dokumennya sebelum diminta — bukan setelah suratnya sampai di meja Anda.
Buka Panduan Gratis Sekarang →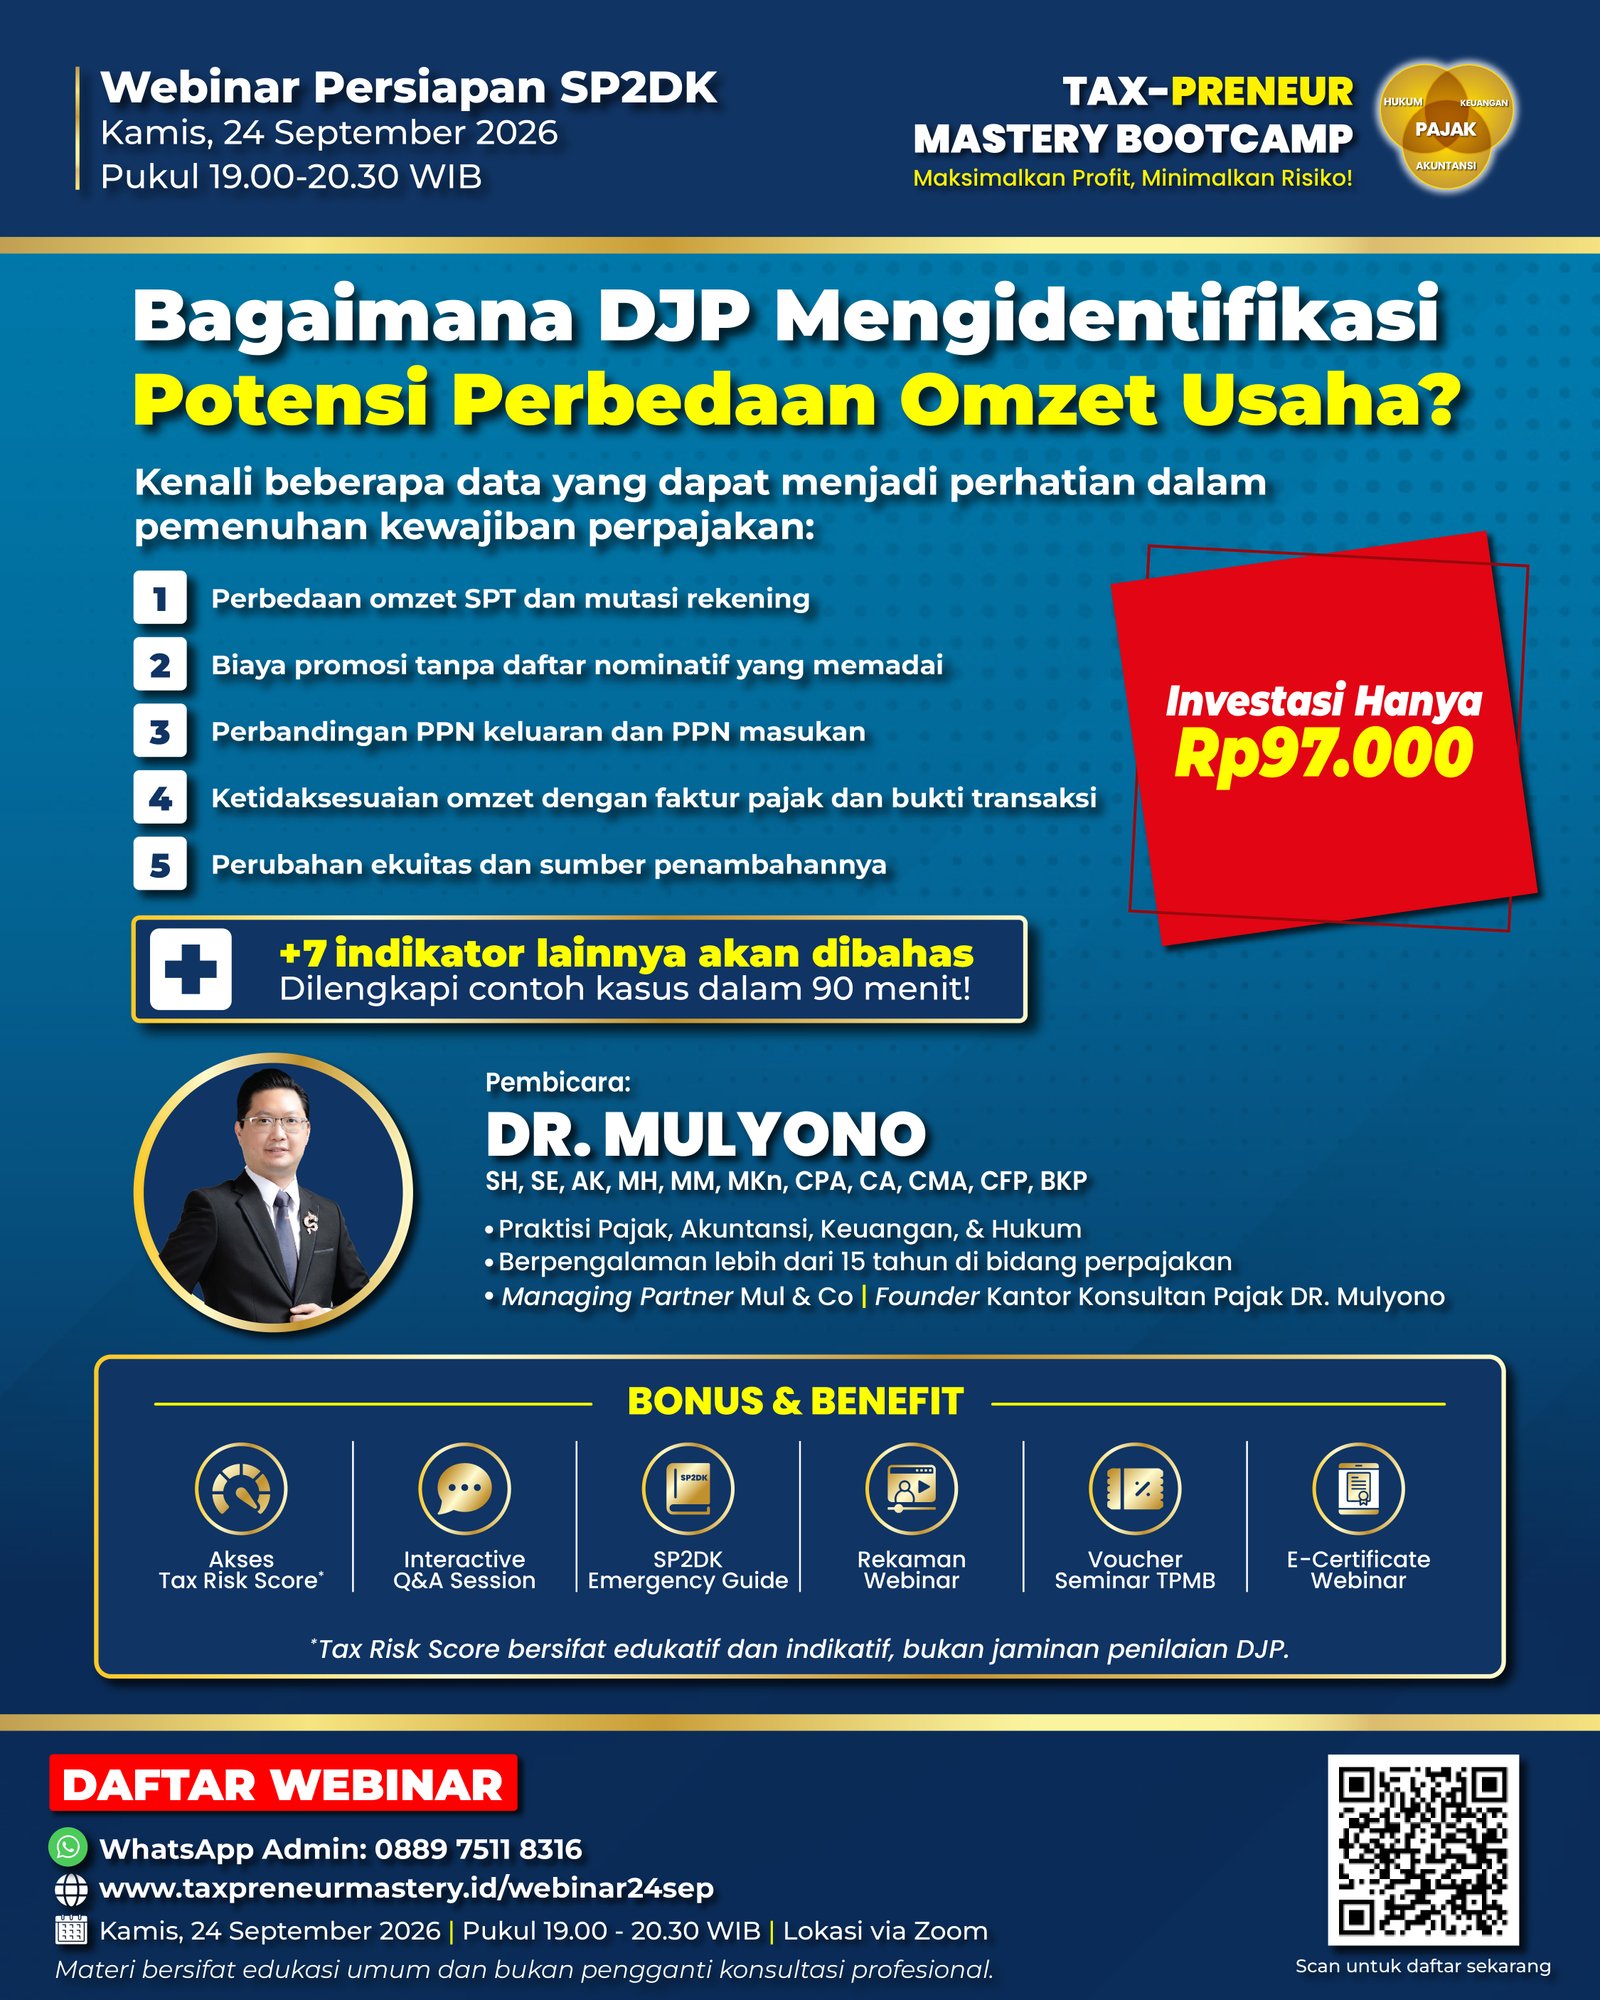
Pelajari lebih dalam cara menghadapi SP2DK dan pemeriksaan pajak langsung bersama DR. Mulyono di kelas webinar berikutnya.